- Chile - Estados Unidos - China - Perú:02 de Noviembre de 2026
Guerra Híbrida: La Triple Alianza y El Modelo Extractivista Chileno
La Ley Orgánica de Constitucional de Concesiones Mineras (LOCCM, 1982) otorgó una cobertura jurídica al extractivismo cuya práctica fue la política oficial del Estado de Chile. En las décadas de 1980 y 1990, el país exportaba una cantidad equilibrada de cátodos refinados de alta pureza. Sin embargo, en los últimas 3 décadas del siglo XXI el país se
primarizó. Chile dejó envejecer sus fundiciones estatales (Ventanas, Potrerillos, Chuquicamata). En lugar de invertir en modernizarlas para cumplir con normas ambientales y bajar costos, se optó por la vía fácil: cerrar plantas o reducir su capacidad, traspasándole el negocio del procesamiento a China. Chile, a través de Codelco y sus políticas públicas, rompió su propia cadena de valor. Esto significó la pérdida de soberanía industrial.
Por
Héctor Vega Tapia
Al exportar el 75% del cobre en forma de concentrado, Chile no solo entrega el metal rojo. En esa
pasta de roca viajan miles de toneladas de oro, plata, molibdeno, cobalto y tierras raras. Como Chile no los refina, las fundiciones asiáticas se quedan con esos subproductos casi gratis, usándolos para fabricar los componentes tecnológicos (como los circuitos de los móviles) que luego Chile vuelve a importar como producto terminado.
Mientras las multinacionales privadas aseguran su cadena logística global, Codelco opera principalmente como un extractor de materia prima pesada. Su capacidad de influir en los eslabones tecnológicos superiores es nula, quedando totalmente expuesto a los vaivenes del precio del concentrado y a los castigos comerciales que imponen las fundiciones extranjeras por
impurezas. En conclusión, mientras el mundo asegura la cadena de valor amarrando el cobre desde la mina hasta el microchip, Chile se especializa en el eslabón más sacrificado, intensivo en capital y ambientalmente pesado: mover millones de toneladas de roca molida para que otros completen el ciclo y se queden con la mayor parte de la riqueza tecnológica.
La minería del cobre dejó de ser hace mucho tiempo un negocio meramente “extractivo” o de ingenieros en terreno; hoy es un negocio de arquitectura financiera de alto nivel controlado por Wall Street y las FURE asiáticas. En ese contexto el modelo chileno está atrapado, los directorios de las multinacionales operan con una lógica radicalmente distinta a la de una empresa estatal como Codelco.
El capitalismo financiero globalizado asegura el funcionamiento de la actividad minera en su cadena de valor con contratos anuales de transporte, reposiciones de capital de origen extranjero de alta complejidad, aseguradoras, patentes industriales, ingeniería, química….Sin un comprador de bonos para subvenir las deudas o pérdidas o compra de acciones de las compañías para expandir su capital el funcionamiento de la cadena de valor se detiene. En esa gestión intersectorial de activos participan los tres grandes fondos de inversión a saber, Blackrock, Vanguard, State Street (The Big Three o Triple Alianza). Desde los directorios de las compañías mineras coordinan estrategias con sectores en la cadena de valor:
metal alloys con subproductos del concentrado.
Esta visión compleja del mercado aparece de la participación accionaria de los gigantes multinacionales presentes en la Gran Minería del Cobre, BHP, Anglo American, Rio Tinto, Freeport-McMoRan, con efectos relativos en el transporte, los seguros y la obtención de subproductos contenidos en el concentrado. Sectores donde la Triple Alianza, por el medio bursátil donde actúa, es el monarca absoluto. En 2 compañías, Antofagasta PLC y Glencore, a diferencia de las 4 anteriores prevalece el control familiar (Luksic) y el control político estatal (Qatar). En ese sector los fondos actúan como un bloque institucional de contrapeso y liquidez. El conjunto de estas 6 compañías mineras representa una producción de 2.886.900 toneladas de cobre fino es decir, 53,3% de la producción nacional en términos de propiedad neta de acciones. Este bloque de empresas controla 65% de la exportación de todo el cobre del país, quedando el porcentaje restante en manos de Codelco y la mediana y pequeña minería nacional.
Tres efectos sistémicos de la operación de los fondos de la Triple Alianza se destacan en 4 de las 6 transnacionales mineras señaladas.
I° BHP, Anglo American, Rio Tinto, Freeport-McMoRan
(i) Estos fondos no solo poseen porciones masivas de las mineras que extraen el concentrado en Chile. Al mismo tiempo, son los principales accionistas de las empresas navieras y aseguradoras internacionales, de las firmas de alta ingeniería legal y patentes, y de las mega-corporaciones tecnológicas (Apple, Tesla, Samsung) que compran las aleaciones avanzadas. Desde los directorios, se coordinan estrategias intersectoriales para que el funcionamiento fluya de un subsector a otro.
(ii) Los contratos de transporte anuales, los seguros marítimos contra fluctuaciones y la propiedad intelectual se financian emitiendo bonos o ampliando capital bursátil. Los pagos de estas obligaciones implican que la venta se haya realizado desde el puerto de salida para asegurar así la inversión contra los riesgos políticos o locales del país extractor.
(iii) Los subproductos contenidos en el concentrado (tierras raras, cobalto, molibdeno) son el corazón de las
master alloys (aleaciones madre) necesarias para la transición energética y militar mundial. Al coordinar estratégicamente las juntas directivas, los fondos de la Triple Alianza aseguran que esos minerales críticos lleguen de forma prioritaria a los centros de refinamiento de las potencias tecnológicas, controlando los componentes clave de la economía del siglo XXI.
El análisis de la cadena de valor global y el rol de la Triple Alianza (BlackRock, Vanguard y State Street) demuestra por qué las transnacionales operan en una dimensión económica totalmente distinta a la de Codelco. Al desglosar las cifras de propiedad y financiamiento correspondientes al año financiero 2025-2026, la mecánica de control queda al descubierto.
Participación en los Directorios (Estructura de Propiedad de los 3 Grandes)
Los tres fondos de inversión no operan colocando directamente a sus ejecutivos en las sillas del directorio, sino mediante el
voto institucional masivo (
Proxy Voting). Al ser los dueños de los bloques de acciones más grandes del mundo, los directorios de estas mineras no pueden aprobar fusiones, emisiones de bonos ni políticas de dividendos sin el consentimiento explícito de sus equipos de gobernanza corporativa.
Un ecosistema financiero integrado de la Triple Alianza con 4 multinacionales (2025-2026)
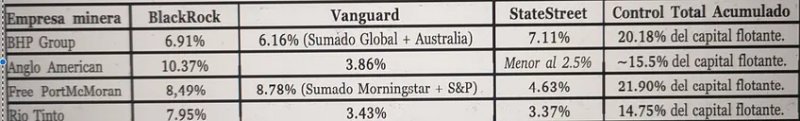
Nota: Este 15% a 22% de control combinado en juntas de accionistas les otorga poder de veto absoluto sobre cualquier decisión estratégica de los directorios.
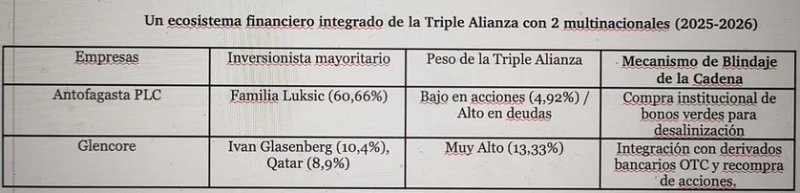
II° Antofagasta PLC y Glencore
Antofagasta PLC. El gigante minero privado chileno transa en la Bolsa de Londres (LSE). Aquí la triple alianza se topa con un muro de control familiar infranqueable: la familia Luksic, a través de la
E. Abaroa Foundation y otros vehículos, posee el 60,66% de la compañía. El capital flotante restante (
free float) queda en manos de las instituciones:
BlackRock: 3,43% (Es el segundo mayor accionista institucional del grupo).
Vanguard: 1,04%.
State Street: ~0,45% (Principalmente a través de índices pasivos globales).
Control Total Acumulado de los 3 Fondos: 4,92% de las acciones totales.,
Sin embargo, si miramos únicamente el mercado disponible para inversionistas públicos (excluyendo el 60% de los Luksic), representan cerca del 13% del poder de voto flotante.,,
Glencore PLC (El Ecosistema Comercial Multilateral)
Glencore es el mayor comercializador de materias primas del mundo, operando en Chile faenas clave como la mina
Lomas Bayas y el control compartido de
Collahuasi. Su estructura reparte el poder entre su ex-CEO (Iván Glasenberg, ~10,4%), el fondo soberano de Qatar (
Qatar Holding, ~8,9%) y los gigantes de Wall Street:,
BlackRock: 7,29% (Posición consolidada tras aumentar su exposición en fondos mineros indexados).
Vanguard: 4,89% (Declarado formalmente bajo las reglas de transparencia financiera del Take over Code a inicios de 2026).
State Street: 1,15%.
Control Total Acumulado de los 3 Fondos: 13,33% de la compañía. Son el bloque occidental institucional más grande dentro del directorio.
Es central entender cómo opera la cadena de valor y el apalancamiento ante eventuales baches financieros
El rol de la Triple Alianza en Antofagasta PLC y Glencore responde a dinámicas sofisticadas debido al perfil único de cada empresa:
Antofagasta PLC y el bache del Capex tecnológico: Durante 2025-2026, la minera de los Luksic aceleró su plan de inversiones (Capex de US$ 3.400 millones) para mitigar las restricciones hídricas en Chile mediante la ampliación de su planta desalinizadora en Los Pelambres y el proyecto de Nueva Centinela. Financiar este bache de caja temporal sin diluir el control del 60% de la familia exigió la emisión de bonos corporativos. BlackRock y Vanguard fueron los principales compradores institucionales de dicha deuda, permitiendo que la empresa mantuviera costos de financiamiento extremadamente bajos.
Glencore y el blindaje del arbitraje logístico (Bulk Carriers y Humedad): El corazón de Glencore no es solo la mina, es su división de Trading (comercialización). Mueven millones de toneladas de concentrado controlando en todos sus ámbitos a los barcos graneleros (
bulk carriers). Glencore sufrió presiones en 2025-2026 por el cumplimiento de las normativas ambientales en puertos chilenos y por disputas sobre las penalizaciones de humedad y subproductos. ¿Cómo se apalancó ante estas situaciones? Mediante operaciones de derivados y contratos
Over The Counter (OTC). Al ser BlackRock y Vanguard accionistas dominantes de los grandes bancos globales de inversión (como JP Morgan y Goldman Sachs) que proveen las cámaras de compensación para esos contratos OTC, el riesgo sistémico de Glencore quedó diluido dentro del mismo ecosistema financiero.
En la esfera comercial el control encubierto de los subproductos en Glencore es crítico. A través de su red global, el concentrado extraído en Chile se envía a fundiciones internacionales asociadas donde se separan subproductos no declarados en el puerto de origen. El rendimiento neto de esta operación genera utilidades líquidas que Glencore utiliza para sostener programas masivos de recompra de acciones (US$ 1.000 millones completados a inicios de 2026). Los tres grandes fondos son los directos beneficiados de esta valorización, cerrando la cadena de valor fuera del territorio chileno.
 El Royalty Minero
El pago del Royal Minero (Ley 21.591) lleva a la manipulación contable y logísticamente de la Renta Imponible Operacional Minera Ajustada (RIOMA).
El Royalty chileno cobra un componente
ad valorem fijo del 1% sobre las ventas de cobre, pero el componente más importante es sobre el margen operacional, con tasas progresivas del 8% al 26% calculadas sobre la RIOMA. Es precisamente en la reducción artificial de esta renta operacional donde las multinacionales despliegan sus sofisticadas estrategias de precios de transferencia e integración vertical global.
Al controlar de forma neta 2.88 millones de toneladas de cobre fino en el país, las transnacionales utilizan cuatro mecanismos principales para transferir sus utilidades hacia filiales extranjeras antes de que el fisco chileno pueda tasar sus ganancias reales:
1. El Arbitraje de los Cargos de Tratamiento y Refinación (TC/RC)
Dado que Chile exporta cerca del 75% de su cobre como concentrado crudo, las mineras deben procesar esta pasta en fundiciones internacionales.
La estrategia: Las filiales locales (como Escondida o Collahuasi) contratan los servicios de fundición a refinerías automáticas que pertenecen a sus mismas matrices corporativas en Asia o Europa (por ejemplo, los complejos metalúrgicos de Glencore en Suiza o consorcios en Japón).
El efecto en el Royalty: Al inflar los costos logísticos de transporte marítimo en buques
bulk carriers y los cargos de refinación (TC/RC), aumentan los “gastos operacionales necesarios para producir la renta” dentro de la contabilidad chilena. Esto deprime la RIOMA a niveles mínimos, traspasándole el margen de ganancia real a la filial de procesamiento en el extranjero, la cual queda totalmente libre del Royalty chileno.
2. Subfacturación mediante Precios de Transferencia y Contratos de Exclusividad
Las transnacionales mineras venden el concentrado a comercializadoras de su mismo grupo (traders inter-compañías) a precios de transferencia estructurados bajo contratos a largo plazo pre-asignados.
La estrategia Fijar un valor de venta del concentrado en el puerto chileno por debajo del precio real del mercado spot internacional. Además, en esa roca molida viajan trazas masivas de oro, plata, cobalto, molibdeno y tierras raras.
El efecto en el Royalty: Como Chile carece de plantas FURE estatales con tecnología autógena continua para separar los lodos anódicos finos, las mineras declaran estos metales críticos como “impurezas” o mermas con fuertes castigos comerciales. La filial chilena reporta un ingreso menor, reduciendo la RIOMA base, mientras que la filial extranjera recupera y vende esos subproductos de alto valor tecnológico a precio pleno en los mercados de destino.
3. Sociedades de Seguros Cautivos y Reaseguros Internacionales
El transporte transoceánico de concentrados húmedos implica riesgos críticos como la licuación del material.
La estrategia: Las juntas directivas de las multinacionales, coordinadas bajo la influencia de fondos de inversión como BlackRock, Vanguard y State Street, constituyen compañías de seguros cautivos (captive insurance) controladas por la misma matriz en centros financieros globales de baja tributación (como Bermudas, Luxemburgo o Singapur).
El efecto en el Royalty: La minera con operaciones en el desierto de Atacama paga primas de seguro multimillonarias a su propia filial relacionada en el exterior. Este flujo de dinero se deduce legítimamente en Chile como un gasto operacional directo, reduciendo la base impositiva del Royalty local y trasladando capital limpio hacia cuentas corporativas de ultramar.
4. La Activación del Techo Tributario del 46.5%
Para proteger la inversión extranjera, la Ley de Royalty incluyó un límite de carga tributaria máxima. La suma combinada del Impuesto de Primera Categoría (27%), el Impuesto Adicional por remesa de dividendos (35%) y el Royalty Minero no puede superar el 46.5% de la utilidad neta antes de impuestos.
La estrategia: Mediante la depreciación acelerada de activos de alta complejidad importados de sus filiales de ingeniería y el pago de intereses por financiamiento inter-compañía (utilizado para infraestructuras como las plantas desalinizadoras), las transnacionales alcanzan rápidamente este techo del 46.5%.
El efecto en el Royalty: Una vez que la corporación alcanza este techo legal, cualquier aumento en el precio internacional del cobre o cualquier incremento marginal en la producción chilena queda congelado frente a nuevas tasas de cobro del Estado, blindando las utilidades extraordinarias a favor de sus accionistas en Wall Street o Londres.
En suma, el modelo extractivista actual permite a las transnacionales tratar a sus filiales chilenas como simples centros de costo primario y explotación pesada. Al desagregar la cadena de valor y procesar el concentrado fuera de las fronteras nacionales, logran diluir sus ganancias operacionales locales y neutralizar el espíritu redistributivo del Royalty minero nacional.
La Renta Imponible Operacional Minera Ajustada (RIOMA) es un indicador contable tramposo, ya que está diseñado para ignorar la verdadera composición física y comercial del concentrado de cobre que sale por los puertos chilenos.,
Para desarmar contablemente este cálculo y asegurar la soberanía fiscal de la nación frente a los más de 40 subproductos que abandonan el país sin pagar impuestos, se plantean una serie de propuestas técnicas estructuradas en tres ejes fundamentales:
1. Cómo Desarmar la RIOMA: Auditoría de Costos de Transferencia Inter-Compañía
La RIOMA está artificialmente deprimida por los gastos operacionales que las filiales chilenas declaran pagar a sus propias matrices extranjeras. Su propuesta contable exige:
Topes estrictos a los Cargos de Tratamiento y Refinación (TC/RC): Prohibir la deducción total de gastos por TC/RC en la RIOMA cuando los servicios sean contratados con fundiciones o comercializadoras vinculadas a las transnacionales en el exterior. Si la minera decide no procesar en Chile, el Estado no debe subsidiar tributariamente ese flete transoceánico.
El estado debe eliminar la deducibilidad de insumos sobre facturados. Debe descalificarse como “gasto necesario para producir la renta” los pagos por ingeniería, patentes, asesorías y seguros contratados en centros financieros de ultramar o paraísos fiscales.
2. Soberanía Fiscal de los Subproductos: La Declaración Única Obligatoria
Actualmente, las mineras tributan bajo la premisa de que exportan casi exclusivamente cobre. Esta es la subfacturación ciega que he denunciado en Cobre el metal de la discordia (2025) y en PiensaChile.com (agosto 24, 2026).
Por tanto es urgente realizar una reforma al hecho gravado. La ley debe ser modificada para que el Royalty no se calcule sobre el margen operacional del “cobre extraído”, sino sobre el valor comercial bruto de la masa mineralizada total exportada. Para ello debe constar un registro que asegure la trazabilidad aduanera forzosa, el llamado Documento Único de Salida (DUS). En este documento tecnológico debe constar, bajo análisis químico y digital inmediato, el volumen exacto de molibdeno, oro, plata, cobalto, rodio y tierras raras. Contablemente, el valor de estos elementos debe sumarse directamente a los ingresos operativos computados para el impuesto, impidiendo que las fundiciones extranjeras se queden con este botín de forma gratuita (Cfr. Piensa Chile,
Ibídem y hectorvegatapia.com/2024/01/01/subproductos-del-cobre).
3. Creación del Nicho Industrial y Fin del Contrato Primario
El desarme contable del modelo tributario no busca meramente recaudar más, sino forzar un cambio en el modo de producción.
El Estado debe asumir el monopolio comercial de las exportaciones para retener los lodos anódicos y los concentrados ricos en suelo patrio. Con esto, las empresas se ven obligadas a vender al Estado o procesar en plantas FURE locales eficientes (de fusión autógena). Al refinar en Chile, los subproductos afloran físicamente en los balances nacionales, asegurando su trazabilidad económica e impositiva absoluta.
Con estas propuestas, se busca demoler el paradigma donde el concesionario minero actúa como propietario absoluto de toda la riqueza anexa de la roca, transformando la contabilidad minera de una simple planilla de costos extractivos en una herramienta de soberanía y desarrollo industrial regional.
Conclusión acerca del RIOMA. El modelo extractivista chileno atrapado entre la LOCCM y los fondos de inversión
1. La Inmunidad de las Transnacionales frente al Costo de Extracción
Para una multinacional respaldada por el gran capital, un alza de costos o un trimestre con menor extracción en el desierto de Atacama es simplemente un bache operativo en el primer eslabón de una cadena masiva. Si la mina en Chile genera menos margen, el fondo de inversión o la matriz corporativa compensa esa pérdida capturando el valor en el flete marítimo, en la fundición asiática, en la prima del seguro o en la venta final de la aleación para el vehículo eléctrico.
El riesgo extractivo está completamente diversificado.
Para Codelco, en cambio, la extracción lo es todo. Al no estar integrada, aguas abajo en la cadena tecnológica ni contar con ese blindaje financiero diversificado, cualquier ineficiencia en la roca se traduce inmediatamente en un golpe directo al presupuesto de la República.
El análisis de la cadena de valor global y el rol de la Triple Alianza (BlackRock, Vanguard y State Street) demuestra por qué las transnacionales operan en una dimensión económica totalmente distinta a la de Codelco.
Al desglosar las cifras de propiedad y financiamiento correspondientes al año financiero 2025-2026, la mecánica de control queda al descubierto.
Los tres fondos de inversión no operan colocando directamente a sus ejecutivos en las sillas del directorio, sino mediante el voto institucional masivo (
Proxy Voting). Al ser los dueños de los bloques de acciones más grandes del mundo, los directorios de estas mineras no pueden aprobar fusiones, emisiones de bonos ni políticas de dividendos sin el consentimiento explícito de sus equipos de gobernanza corporativa.
El ecosistema financiero de las multinacionales privadas asegura su rentabilidad y las independiza de los avatares de la mina. Las obligaciones tributarias de Codelco así como de sus excedentes que quedan en manos del Estado hacen depender a la empresa del mercado internacional de deuda pública.
Codelco y la Desconexión del Tablero Mundial
Esta radiografía financiera expone la gran desventaja estructural del modelo estatal chileno. Al no tener acciones en la bolsa de Nueva York ni filiales tecnológicas integradas con las automotrices o electrónicas en el extranjero, Codelco emite bonos de manera aislada solo para mantener a flote sus faenas y pagar los intereses de sus retrasos operacionales. Compite como un actor solitario contra una red global perfectamente coordinada.
El verdadero valor y la resiliencia de la minería moderna no se miden en toneladas de tierra removida en el desierto de Atacama, sino en la capacidad de controlar el capital financiero, los derechos tecnológicos y la logística global desde los rascacielos donde se sientan estos fondos de inversión.
2. De cómo la LOCCM terminó por acorralar a Codelco
La Ley Orgánica Constitucional de Concesiones Mineras (LOCCM) de 1982, diseñada bajo la premisa de dar
certeza jurídica absoluta y propiedad plena sobre las concesiones para atraer de forma masiva la inversión extranjera que rescatara al país de la crisis de los 80, terminó por cercar el futuro de la estatal.
El Acorralamiento de Codelco. La ley pavimentó el camino para que los mejores yacimientos descubiertos posteriormente quedaran en manos privadas bajo la figura de la
concesión plena (casi imposible de expropiar o recuperar por el Estado sin indemnizaciones astronómicas).
El Drenaje del Ecosistema: Al incentivar un modelo puramente extractivista y de exportación de concentrados sin procesar, se desincentivó por completo la creación de una infraestructura de refinamiento nacional. Codelco quedó atrapado gestionando los yacimientos más viejos, profundos y caros del Estado, mientras observaba cómo la riqueza de las leyes de mineral más competitivas del país se integraba en las cadenas de valor transnacionales.
La reflexión sobre Codelco es urgente y de carácter estructural: no se trata solo de cambiar ejecutivos o inyectar capital para mover más tierra. Mientras la minería estatal chilena siga operando bajo la lógica del siglo XX (extraer mineral crudo para pagar deuda), seguirá desarmada frente a un capitalismo global que juega en el siglo XXI con integración vertical, ecosistemas cruzados y control total de la tecnología final.
El consenso de la élite económica reduce el futuro de Codelco a la privatización parcial o a alianzas extractivas tradicionales. En trabajos anteriores hemos denunciado la falta de trazabilidad y la subfacturación en la salida del concentrado por los puertos chilenos, donde el país pierde el rastro aduanero de metales críticos y subproductos que viajan ocultos en la roca molida.
La solución de las nuevas FURE estatales: La propuesta de levantar complejos de Fundición y Refinería (FURE) estatales en asociación con el Estado es la única herramienta técnica capaz de frenar ese drenaje. Permite fundir el cobre
in situ, separar y valorizar los metales críticos (como las tierras raras o el cobalto) y romper la dependencia con las plantas de procesamiento asiáticas. Para dicho proyecto debería considerarse como vía de financiamiento el contexto europeo. Es decir apalancar estas plantas mediante la iniciativa
Global Gateway de la Unión Europea y el Banco Europeo de Inversiones (BEI). La UE necesita diversificar su cadena de suministro de materias primas críticas (cobre y litio) para reducir su total dependencia de China. El acuerdo marco firmado entre Chile y la UE bajo el Global Gateway busca explícitamente
impulsar la industria con valor agregado local a cambio del suministro.
El BEI ya ha abierto líneas de crédito sustanciales en Chile (como los recientes fondos para pymes e industrias energéticas de materias primas fundamentales). Utilizar estos fondos multilaterales permitiría al Estado de Chile retener la propiedad mayoritaria de las plantas de procesamiento sin asfixiar el presupuesto público inmediato.
Los baches operacionales y financieros en la Cadena de Valor
A diferencia de Codelco, que absorbe los baches operativos directamente como pérdidas en su balance del cobre, las mineras citadas mitigan sus riesgos traspasándolos a eslabones financieros e industriales que también están controlados indirectamente por los mismos fondos.
Los cuellos de botella sufridos en el periodo 2025-2026 incluyen:
El control de humedad en los Bulk Carriers: Transportar concentrado con más de un 9% de humedad genera el riesgo físico de licuación (la pasta mineralizada se comporta como líquido en la bodega del barco, desestabilizándolo hasta hundirlo). Las mineras resuelven este bache mediante contratos anuales de flete marítimo con navieras globales donde el riesgo del transporte se externaliza y se cubre con aseguradoras internacionales (como Lloyd), blindando el balance matriz de la minera.
Las regulaciones de contaminación en puertos: Chile ha endurecido las normas de emisión de material particulado en terminales marítimas. Las transnacionales han resuelto esto mediante inversiones en infraestructura automatizada y confinada (correas transportadoras tubulares cerradas). El gasto se amortiza emitiendo bonos corporativos verdes que estos mismos fondos compran de forma preferencial.
Créditos por subproductos encubiertos: El gran bache institucional para el país (pero el gran negocio para la transnacional) es el nulo control sobre el cobalto, las tierras raras, el oro y la plata que viajan en el concentrado. Al no haber plantas FURE estatales con tecnología de separación fina, las transnacionales venden el concentrado amarrado a fundiciones asiáticas. El comprador final procesa estos metales raros y el valor real se liquida en operaciones
Over The Counter (OTC) o contratos privados fuera de bolsa, lejos de la fiscalización chilena.
3. El apalancamiento financiero en el periodo 2025-2026
En el año financiero 2025-2026, el soporte de capital provisto por la Triple Alianza no ocurre en forma de préstamos de emergencia para tapar pérdidas mineras. Se ejecuta mediante dos mecanismos principales de escala multimillonaria:
Soporte ante reestructuraciones corporativas masivas: Durante 2025 y 2026, Anglo American ejecutó un agresivo plan de optimización de portafolio para desprenderse de sus activos menos rentables (como los diamantes de De Beers) y enfocarse netamente en el cobre. Esta transformación implicó castigos contables y cargos por deterioro de US$ 2.300 millones. BlackRock y Vanguard respaldaron la dilución del valor y garantizaron la compra de nuevas emisiones de deuda para mantener el grado de inversión de la compañía.
Financiamiento de la expansión tecnológica (Capex): Para empresas como BHP, que proyecta un gasto de capital anual de US$ 11.000 millones enfocado en el cobre en América y Australia, los fondos actúan como los principales adquirentes de sus bonos corporativos a largo plazo. En total, la liquidez indirecta inyectada por los mercados institucionales controlados por BlackRock, Vanguard y State Street para sostener las operaciones y blindar las deudas operativas de estas cuatro mineras superó los US$ 45.000 millones en el último ciclo financiero.
CONCLUSIÓN PARA EL CASO CHILENO
El extractivismo del siglo XX sobrevive en Chile porque el país financia la extracción con deuda pública aislada y vende tierra molida, mientras las multinacionales operan en una red perfecta. Ellos controlan el barco, el puerto, el seguro y el microchip, y la Triple Alianza provee la arquitectura financiera necesaria para que, incluso si la faena en el desierto tiene problemas, el negocio global siga reportando utilidades extraordinarias.
El planteamiento de la Soberanía Minera en términos de una hoja de ruta técnica de supervivencia económica para el siglo XXI: el Art. 18 del Decreto Ley 1349 (enero 20, 1976)
El despliegue de una medida de shock soberano como el monopolio estatal de exportación (Art. 18 de la Ley de Cochilco) abriría un escenario de guerra híbrida —económica y jurídica— en el tablero global del cobre durante el año 2026.
Las dos cuestiones planteadas están atadas por un cordón umbilical: las condiciones geopolíticas justifican la ley, y la reacción de los fondos pone a prueba la resistencia del Estado.
Cuestión 1: Las condiciones críticas de 2026 para invocar el Interés Nacional
Para activar el Artículo 18 del Decreto Ley 1349 sin que sea catalogado internacionalmente como un acto arbitrario o una
dictadura fiscal, el Ejecutivo chileno requiere justificar jurídicamente una situación que comprometa el interés nacional o perturbaciones mundiales.
En ese sentido el escenario global de este año financiero provee argumentos contundentes:
1 El estrangulamiento de los cargos de fundición (TC/RC en mínimos históricos negativos: El hecho de que el mercado spot opere a –125 USD/tonelada significa que el procesamiento global del cobre está secuestrado por el sobrecalentamiento de la capacidad instalada en China. Para Chile, esto representa una crisis de seguridad económica: las mineras transnacionales reducen artificialmente sus utilidades contables dentro del territorio chileno traspasándole márgenes a sus matrices, lo que destruye la recaudación fiscal por el Impuesto Corporativo, los derechos aduaneros y el Royalty del país. La defensa de la base impositiva nacional es un argumento de soberanía de primer orden.
2 La guerra fría tecnológica por metales críticos: Estados Unidos y la Unión Europea (a través de la Ley de Materias Primas Críticas) exigen cadenas de suministro limpias y trazables, fuera del control monopólico chino. El Estado chileno puede argumentar que, al exportar el 75% de su cobre como concentrado ciego que termina en fundiciones asiáticas, el país está quedando geopolíticamente vulnerable a sanciones cruzadas y bloqueos comerciales. Recuperar el control de la comercialización es la única vía para garantizar la neutralidad estratégica de Chile.
3 Seguridad ambiental y soberanía de subproductos: El puerto y la costa norte chilena sufren las externalidades ambientales del acopio de millones de toneladas de concentrado húmedo y arsénico, mientras el valor del cobalto, las tierras raras y el oro se evapora en el mar. El
interés nacional se justifica en la necesidad de detener el ecocidio local para valorizar los elementos de la transición energética en suelo patrio.
El Estado, a través de una Cochilco refundada, asume el control total de la comercialización y exportación de toda la producción de cobre, litio y subproductos en territorio nacional. Las transnacionales retienen la propiedad de la infraestructura extractiva y sus márgenes operacionales legítimos, pero pierden la facultad de decidir el destino del mineral y fijar precios de transferencia inter-filiales.
Cuestión 2. Pasaporte Digital Minero y Aduana Tecnológica: Se implementa por ley la certificación digital obligatoria mediante tecnologías de trazabilidad inmutable. Cada embarque en puertos del desierto de Atacama debe declarar y valorizar la totalidad de las trazas de molibdeno, oro, plata, cobalto y tierras raras. El mineral que no sea trazado digitalmente en boca de puerto no se exporta. Esto es el fin a la exportación a ciegas de concentrados.
Reindustrialización Tecnológica: Las FURE de Nueva Generación
Debe estudiarse el financiamiento de una red de Fundiciones y Refinerías (FURE) estatales de última generación mediante créditos de inversión del Banco Europeo de Inversiones (BEI) y los fondos sectoriales de la iniciativa Global Gateway de la Unión Europea. Europa financia la infraestructura crítica a cambio del acceso preferencial a un suministro garantizado de cobre puro, limpio y trazable.
Esta gestión nos conduce a superar el rezago del siglo XX. Las nuevas FURE operarán bajo estándares de fundición continua de última generación (
Flash Smelting / Isasmelt / Ausmelt), alcanzando costos operativos hipercompetitivos de US$ 55 a US$ 60 por tonelada, igualando la eficiencia asiática. El negocio estatal no radicará en el cobro de la tarifa por fundir, sino en la captura y valorización de los subproductos críticos del concentrado, subsidiando el proceso y generando una nueva base de ingresos fiscales.
Regionalismo Abierto: El Eje Industrial Santiago - Brasilia - Ciudad de México
El Mercado Común de la Electro movilidad
Planteado en términos del Regionalismo Abierto el comercio con dos potencias industriales latinoamericanas permitirá asegurar un desvío estratégico del volumen del concentrado desde las FURE asiáticas hacia el ecosistema industrial de la región. Chile se asocia formalmente con Brasil (mercado de 215 millones de habitantes) y México (mercado de 134 millones de hábitantes) bajo la doctrina del Regionalismo Abierto. Para estos efectos Chile provee la materia prima refinada de pureza estándar: cátodos de cobre puro para aleaciones conductoras y carbonato de litio grado batería.
Brasil y México integran estos insumos en sus cadenas avanzadas: fabricación de motores industriales, la industria aeroespacial (Embraer), semiconductores, y las plantas automotrices de vehículos eléctricos.
La riqueza del valor agregado y el empleo industrial de alta complejidad se retienen dentro de las fronteras de América Latina.
Blindaje Macroeconómico Frente al Boicot Financiero
Contratos de Estado a Estado (Obviar la Compensación Bursátil): Ante las previsibles represalias de la Triple Alianza (BlackRock, Vanguard, State Street) mediante ataques a los bonos soberanos o la degradación de las agencias calificadoras de riesgo, proponemos blindar la liquidez nacional. Las exportaciones del
hub se amarran mediante contratos bilaterales directos de provisión industrial a largo plazo con los bancos de desarrollo de los países aliados (BNDES en Brasil, fondos soberanos europeos). La recaudación de divisas ingresa de forma directa, neutralizando el estrangulamiento de los canales bancarios tradicionales de Wall Street.
En este contexto se plantea la utilización de las primeras utilidades capturadas por el fin de la subfacturación de subproductos para constituir un fondo de reserva soberano regional. Este fondo actuará como parachoques ante la volatilidad de precios internacionales y garantizará la recompra de deuda de Codelco en caso de ataques especulativos.
El extractivismo en Chile no se sostiene por razones técnicas o de rentabilidad geológica; se sostiene por un diseño institucional de subordinación financiera internacional. El Estado de Chile posee las herramientas legales (DL 1349), los socios geopolíticos interesados en financiar la reconversión (Unión Europea / BEI) y el mercado continental natural (Brasil y México) para dar el gran salto hacia el siglo XXI. La voluntad política nace cuando la sociedad y sus dirigentes comprenden que el verdadero desarrollo no consiste en mover montañas de roca hacia los barcos, sino en gobernar el valor de su propia riqueza.
Condiciones necesarias para desarrollar una política de Regionalismo Abierto
La Liberalización (Señales del mercado internacional): Reconocer que el cobre y el litio se transan globalmente y que Chile, Argentina, Bolivia y Perú operan insertos en la economía mundial, atrayendo capital y tecnología.
La Interdependencia (Acuerdos específicos de integración): La urgencia de que este bloque andino del Cono Sur no compita destructivamente entre sí (carrera con impuestos a la baja), sino que coordine políticas para edificar un entramado minero-industrial.
Esto significa desmontar la falsa dicotomía tradicional de la política chilena, la cual afirma que solo existen dos caminos: o el extractivismo transnacional absoluto de la LOCCM o el aislamiento estatal. La tercera vía consiste en usar las reglas del mercado internacional como palanca, pero subordinándolas a una arquitectura de interdependencia regional.
En la realidad del Chile actual (2026), la respuesta es que las reformas institucionales vigentes son insuficientes y operan bajo la lógica del siglo XX, por lo que el cambio requiere una fuerza de carácter regional y continental.
Actualmente la estrategia nacional del litio incluyendo el acuerdo Codelco-SQM, así como la exportación de concentrados en un 75% se estructuran bajo una mirada meramente rentista y fiscal. La élite política debate
cuánto dinero cobrar por la roca que sale, pero no qué hacer con la roca dentro del país.
El diseño actual busca capturar excedentes para financiar programas sociales o tapar los hoyos financieros de Codelco, pero mantiene intacto el modelo extractivista de exportación de concentrados sin refinar. Es una reforma que recauda, pero no industrializa.
La estrategia consiste en articular el eje andino: Argentina, Bolivia, Chile, Perú.
La escala del Cono Sur exige un salto al desarrollo tecnológico, el know-how y las innovaciones. La ventana técnica real se abre mediante la coordinación de acuerdos específicos de integración entre estos cuatro vecinos.
El bloque del Litio (Argentina, Bolivia, Chile): Si estos tres países fijan en conjunto las cuotas de exportación, estándares de refinamiento local y precios mínimos del carbonato de litio, quiebran la capacidad de las transnacionales de hacer
dumping regulatorio entre provincias argentinas o contratos amarrados en Chile.
El bloque del Cobre (Chile, Perú): Juntos controlan cerca del 40% de la producción mundial del metal rojo. Si ambos países aplican en paralelo el monopolio comercial de exportación para auditar los subproductos y exigir fundiciones autógenas locales, el mercado internacional no tendrá más opción que aceptar las nuevas reglas del juego. No pueden bloquear a los dos mayores productores del planeta al mismo tiempo.
La voluntad política que haga viable el manifiesto económico no nacerá de los pasillos del Congreso en Valparaíso ni de los directorios de las mineras en Santiago, ya que esas estructuras están capturadas por el diseño de la LOCCM y la presión inmediata de Wall Street.
La viabilidad histórica de este modelo depende de la articulación de un movimiento político-social y técnico de carácter continental, que asuma el desarrollo minero-industrial lo que no es una tarea sectorial, sino un acto de alta política soberana. Al conciliar el comercio internacional con la interdependencia regional, el Cono Sur puede dejar de ser la cantera del mundo y transformarse, finalmente, en un polo de innovación, tecnología y dignidad productiva para la América Latina del siglo XXI.
La noción moderna de los recursos naturales es la de considerarlos como bienes públicos globales.
La única forma en que la periferia pueda romper la subordinación ante el centro financiero es precisamente convirtiendo la riqueza minera en la base de un sistema de bienes públicos, innovación y soberanía colectiva, reactivando la noción de escenario del capitalismo digital y transnacional contemporáneo.
Octubre, 2026
Héctor Vega Tapia: Abogado y Economista. Miembro del Comité de Defensa del Cobre, miembro de la Organización Recuperemos Chile.Fuente:
https://diariopolitika.substack.com/p/guerra-hibrida-la-triple-alianza134